
Евгения Прядко: почему опасно ждать снижения ставок и сколько стоит ремонт дома
Руководитель риелторского агентства «Семейный оператор недвижимости» сравнила траты на новостройки и коттеджи, а также предупредила о риске роста цен на жильё.
Руководитель риелторского агентства «Семейный оператор недвижимости» сравнила траты на новостройки и коттеджи, а также предупредила о риске роста цен на жильё.
Рекордные 10 миллионов рублей и шкала от 2 % до 10 %: как с 1 октября изменится семейная ипотека на Алтае
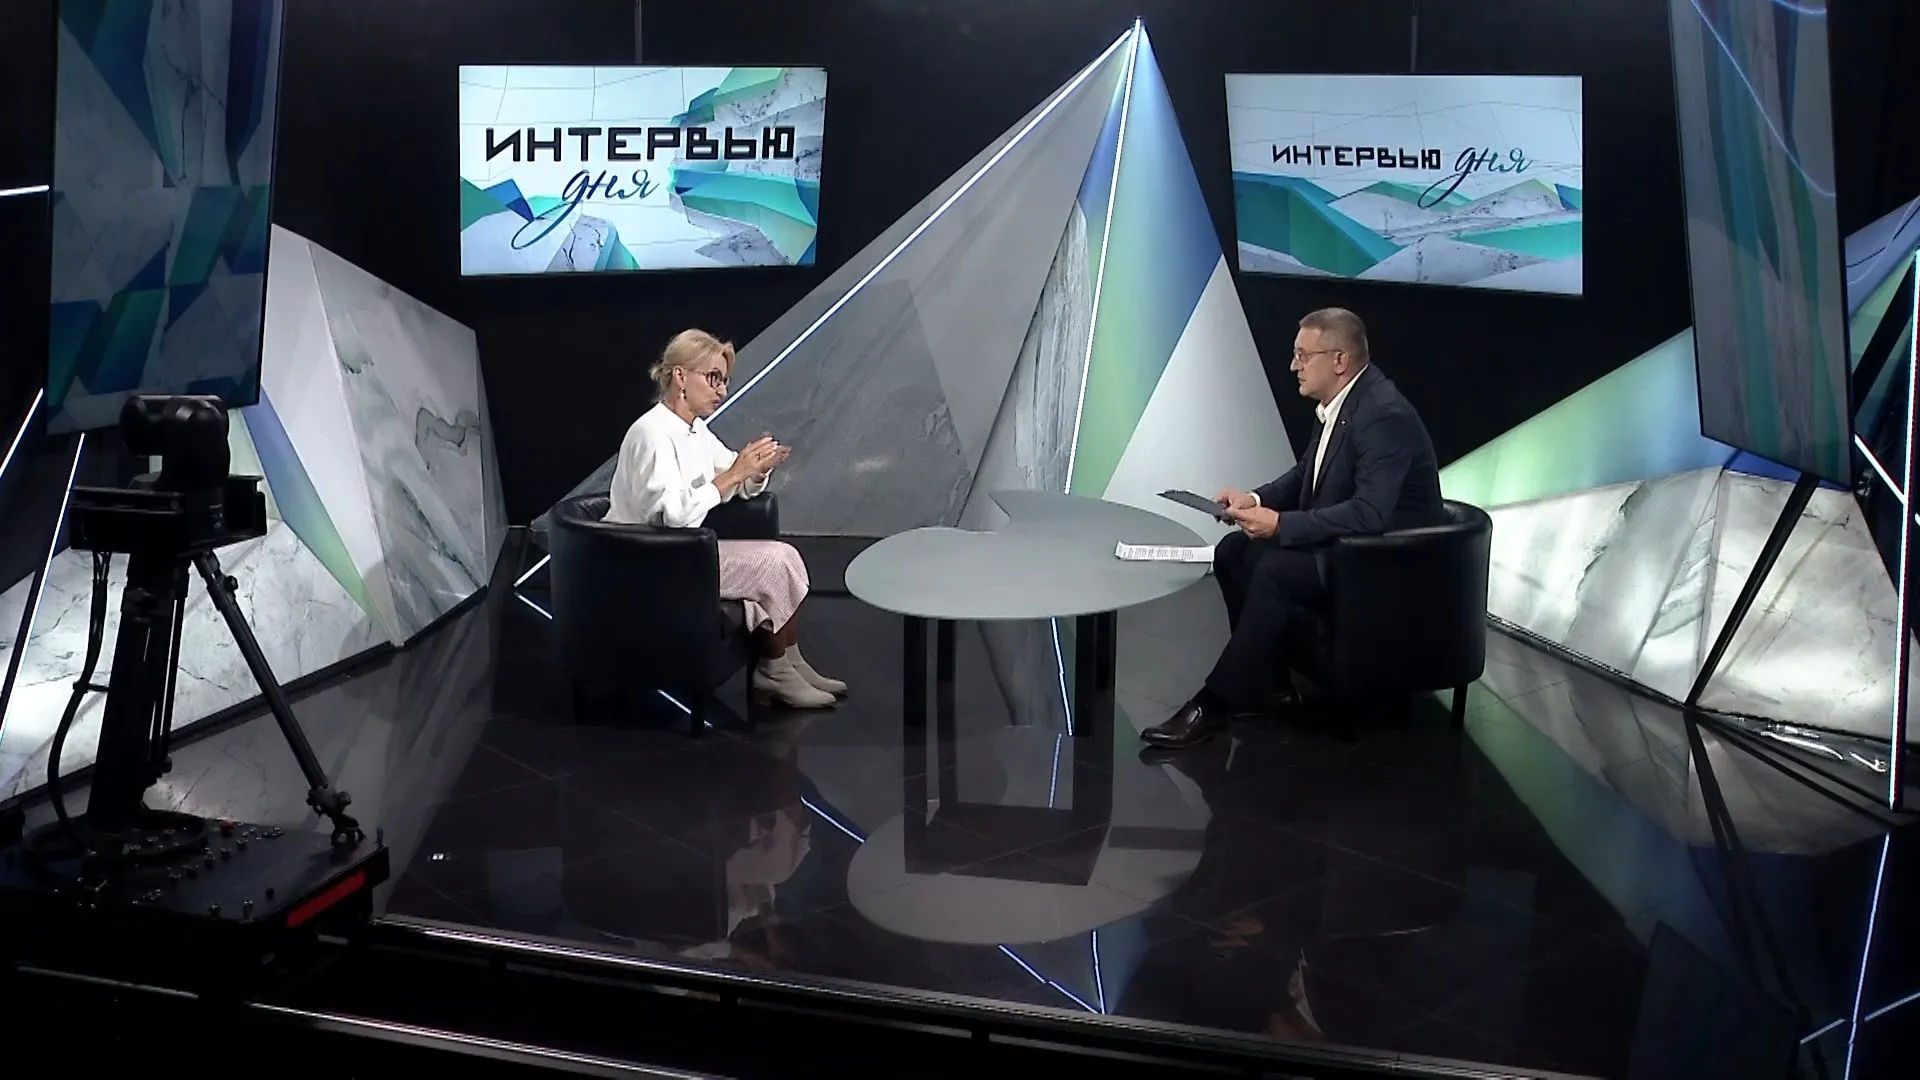
С 1 октября условия льготной семейной ипотеки для жителей Алтайского края могут кардинально измениться: величина процентной ставки составит от 2 % до 10 % в зависимости от количества детей, а максимальный лимит займа для многодетных родителей впервые в истории региона достигнет 10 миллионов рублей. Об этом в эфире телеканала «Катунь 24» сообщила генеральный директор агентства «Семейный оператор недвижимости» Евгения Прядко.
Новые ставки и привязка к возрасту детей
По словам эксперта, готовящаяся реформа делит заёмщиков на пять категорий, при этом ключевым требованием остаётся возраст младшего ребёнка — на дату подписания договора ему не должно исполниться 7 лет.
Семьям с пятью и более детьми предложат беспрецедентную ставку 2 % годовых с максимальным лимитом займа до 10 миллионов рублей. Родители четверых детей смогут рассчитывать на 4 % при аналогичном лимите в 10 миллионов. Семьи с тремя детьми получат ставку 6 % и лимит 10 миллионов рублей. Для воспитывающих двоих детей ставка вырастет до 8 %, а кредитный порог снизится до 8 миллионов. Семьям с одним ребёнком придётся оформлять кредит под 10 % годовых с ограничением суммы до 6 миллионов рублей.
При этом тем, кто уже успел заключить договор по прежней базовой ставке 6 %, переживать не стоит: банк не имеет права пересматривать условия в одностороннем порядке, если заёмщик не нарушил закон и не утаил оформление второй льготной ипотеки.
Первоначальный взнос и выгода банковских депозитов
Минимальный стартовый взнос в банках сегодня держится на уровне 20 %. Если у покупателей есть на руках 30 % или 40 % от стоимости квартиры, Евгения Прядко рекомендует не отдавать финансовым организациям все накопленные сбережения до копейки, а внести лишь обязательный минимум.
«Нужно банку 20 %, давайте, ребята, с этого начнём. Остальные денежные средства, если они у вас есть, сейчас их можно пока положить на депозиты. К моменту, когда сдастся объект и семье нужно будет делать ремонт, если приобретают квартиру без ремонта, то, соответственно, с депозита снять эти денежные средства и делать ремонт».
При покупке квартиры за 6 миллионов рублей на 30 лет ежемесячный платёж составляет около 36 тысяч рублей. Если семейный бюджет позволяет гасить задолженность досрочно, направлять свободные ресурсы на досрочные выплаты можно позже, сохранив денежную подушку на период строительства.
Скрытые расходы на частный дом
В сегменте индивидуального жилищного строительства (ИЖС) и покупки готовых коттеджей от застройщика параметры программы не меняются: ставка сохраняется на уровне 6 %, а кредитный лимит — до 6 миллионов рублей. Однако мнимая дешевизна загородного жилья часто оборачивается непредвиденными тратами.
Застройщики нередко сдают дома без ограждений и гаражей, что требует крупных дополнительных вложений. Отделка коттеджа площадью от 80 квадратных метров обходится значительно дороже ремонта типовой трёхкомнатной квартиры на 60 «квадратов». Зимой жильцам приходится самостоятельно расчищать снег и закупать технику, а летом — бороться с травой. Кроме того, решающим фактором становится близость школы и детского сада: из-за тяжёлой ежедневной логистики многие семьи со временем продают загородные дома и возвращаются в городские квартиры.
Почему опасно откладывать покупку жилья
Эксперт предостерегает жителей края от ожидания снижения ключевой ставки Банка России. Исторический опыт показывает, что как только кредиты дешевеют, строительные компании синхронно повышают ценники на квадратные метры.
«Если у нас будет снижение процентной ставки, начнёт повышаться стоимость объекта. И, таким образом, люди просто делают себе отсрочку. Они думают, что будет вот так вот лучше, но финансовая картина показывает, что ничего не изменится. Ставка станет ниже, стоимость объектов, недвижимость поднимется. И, соответственно, от чего идём, к тому и придём».
О чём ещё говорили
В ходе диалога затронули жёсткие ограничения по IT-ипотеке, круг участников которой сейчас предельно сузился, а также подчеркнули важность индивидуального аудита льгот: перед сделкой риелторы проверяют право семьи на участие в программе «Молодая семья» и наличие жилищных сертификатов, чтобы сделать условия покупки максимально гибкими.