Информационный телеканал Алтайского края
Реклама на Катунь 24: (3852) 999-800
Экономика
Фото: сгенерировано нейросетью
Реклама
erid:
2RanyngKSCb
ИНН:
7710140679
АО «ТБАНК»

Как работает облачная онлайн-касса от Т-Банка

Как устроена облачная касса изнутри и где в цепочке платежа чаще всего прячутся технические сбои.
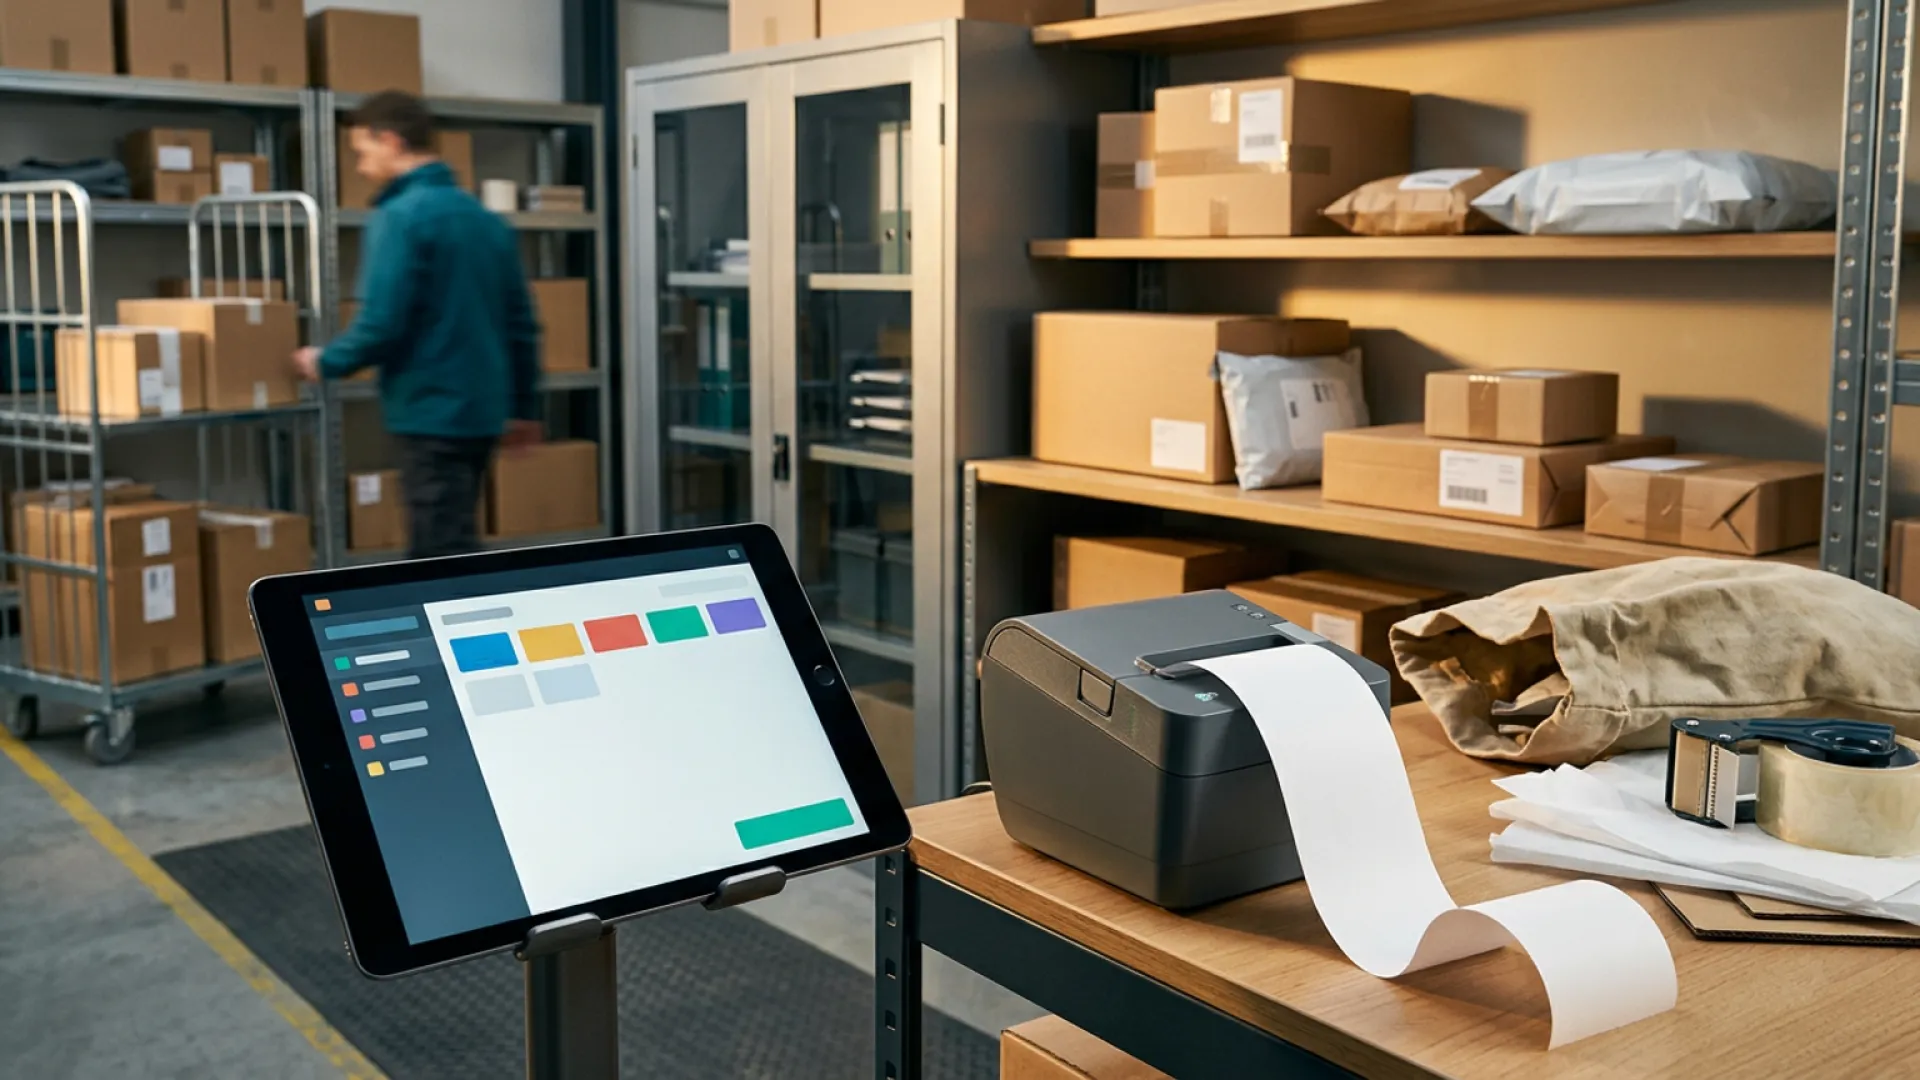
Когда покупатель оплачивает заказ, между нажатием кнопки и появлением чека проходит цепочка технических действий. В дистанционных расчётах облачная онлайн касса от Т-Банка принимает данные от платёжной системы и формирует чек без устройства рядом с продавцом.

Что происходит после оплаты заказа

Специалисты Т-Банка рассказали, как работают их онлайн кассы в частности и все кассы в целом. Облачная касса — это физическая кассовая техника, размещённая не в офисе или торговой точке, а в специализированном центре. Продавец взаимодействует с ней через программное подключение. После подтверждения платежа учётная система передаёт сведения о расчёте: сумму, позиции заказа, форму оплаты и другие предусмотренные реквизиты. Касса обрабатывает запрос, записывает операцию с применением фискального накопителя и отправляет результат обратно. Конкретный маршрут данных зависит от выбранной схемы интеграции и применимых требований.

Покупатель этого почти не видит. На экране остаётся страница заказа, а электронный чек приходит по указанному каналу связи.

Но короткая внешняя пауза не означает, что внутри ничего не происходит. Платёж и кассовая операция связаны, хотя технически могут завершаться в разное время. Деньги уже подтверждены, а запрос к кассе ещё обрабатывается; либо касса возвращает ошибку из-за неполных данных. Тут появляется состояние, которое мало кто замечает до первого сбоя: заказ оплачен, а чек пока не сформирован.

Какие данные нужны кассе

Вечером оператор открывает журнал операций и видит две соседние строки: у одной есть номер чека, у другой сохраняется отметка ожидания. Экран светится холодным белым светом, обновление не меняет статус. Причина может находиться не в самой кассе, а раньше по цепочке — например, в карточке товара отсутствует требуемый реквизит или система передала значение в неподходящем формате. Простое повторение запроса в такой ситуации едва ли устранит источник ошибки. Сначала сопоставляют запись платежа, заказ и ответ кассового сервиса, причём исходные данные не исправляют вслепую.

Не все поля вводит покупатель. Значительную часть сведений магазин получает из каталога, настроек расчёта и параметров интеграции.

Именно поэтому каталог проверяют до запуска продаж. Наименование позиции должно однозначно совпадать с тем, что приобрёл клиент, а стоимость в заказе — с суммой, переданной кассе. Если используются скидки, доставка, предоплата или возврат, для них заранее определяют логику формирования чека. На деле расхождение часто начинается с мелочи: цена пересчиталась, но старая сумма осталась в запросе, который уже ушёл на обработку.

Как выбрать схему подключения и контролировать сбои

Способ подключения зависит от того, где создаётся заказ и кто собирает данные для кассы. Интернет-магазин может передавать их через готовый модуль, платёжную платформу либо собственную интеграцию. Готовый модуль сокращает объём разработки, однако его возможности ограничены предусмотренными сценариями. Собственная связка даёт больше контроля над статусами и повторными запросами, но потребует тестирования, журналирования и поддержки после изменений. Если в проекте есть нестандартные способы расчёта, их проверяют отдельно, а не считают вариацией обычной оплаты.

Особенно заметны ошибки на возвратах. Сотрудник нажимает привычную кнопку, слышит короткий сигнал уведомления и закрывает окно, не дождавшись ответа кассы. Платёжная операция могла пройти, тогда как чек возврата остался в очереди. Ведь одинаковая надпись «в обработке» иногда скрывает разные состояния: ожидание ответа или запрос, который уже нельзя выполнить без исправления данных.

До подключения владелец сопоставляет обычный поток заказов с возможностями сервиса, уточняет порядок работы при потере связи и определяет, где будут видны неуспешные операции. Впрочем, одного экрана со статусами недостаточно: у ответственного сотрудника должен оставаться доступ к исходному заказу и ответу кассы. Первый тест проводят на нескольких реальных сценариях, включая отмену и изменение суммы, а затем внимательно смотрят на строку, которая задержалась дольше остальных.

АО «ТБанк» (бывший Тинькофф Банк)
Важно

Благодаря автоматической сверке баз данных подавляющее большинство родителей в регионе узнаёт о судьбе господдержки раньше стандартных пяти дней.

Эксклюзивные программы от журналистов телеканала "Катунь 24"

Актуальные новости Алтайского края от корреспондентов краевого телеканала «Катунь 24».

Встречаем утро нового прекрасного дня с ведущими телеканала «Катунь 24». Хорошее настроение гарантировано!

Ежедневное интервью с самыми интересными жителями края и гостями нашего региона.

Экономика
Фото: Российский экспортный центр

На окружном совещании в Хабаровске представители Сибири и Дальнего Востока обсудили развитие внешнеэкономической деятельности с представителями федеральных ведомств и Российского экспортного центра (РЭЦ).

Алтайский край подтвердил повышенный уровень внедрения сразу по шести инструментам, включая популяризацию экспорта, подготовку кадров для ВЭД, информационно-образовательную поддержку экспортёров, работу управленческой команды и закрепление экспортных целей в стратегических документах. Всего с начала года регион внедрил 10 инструментов стандарта.

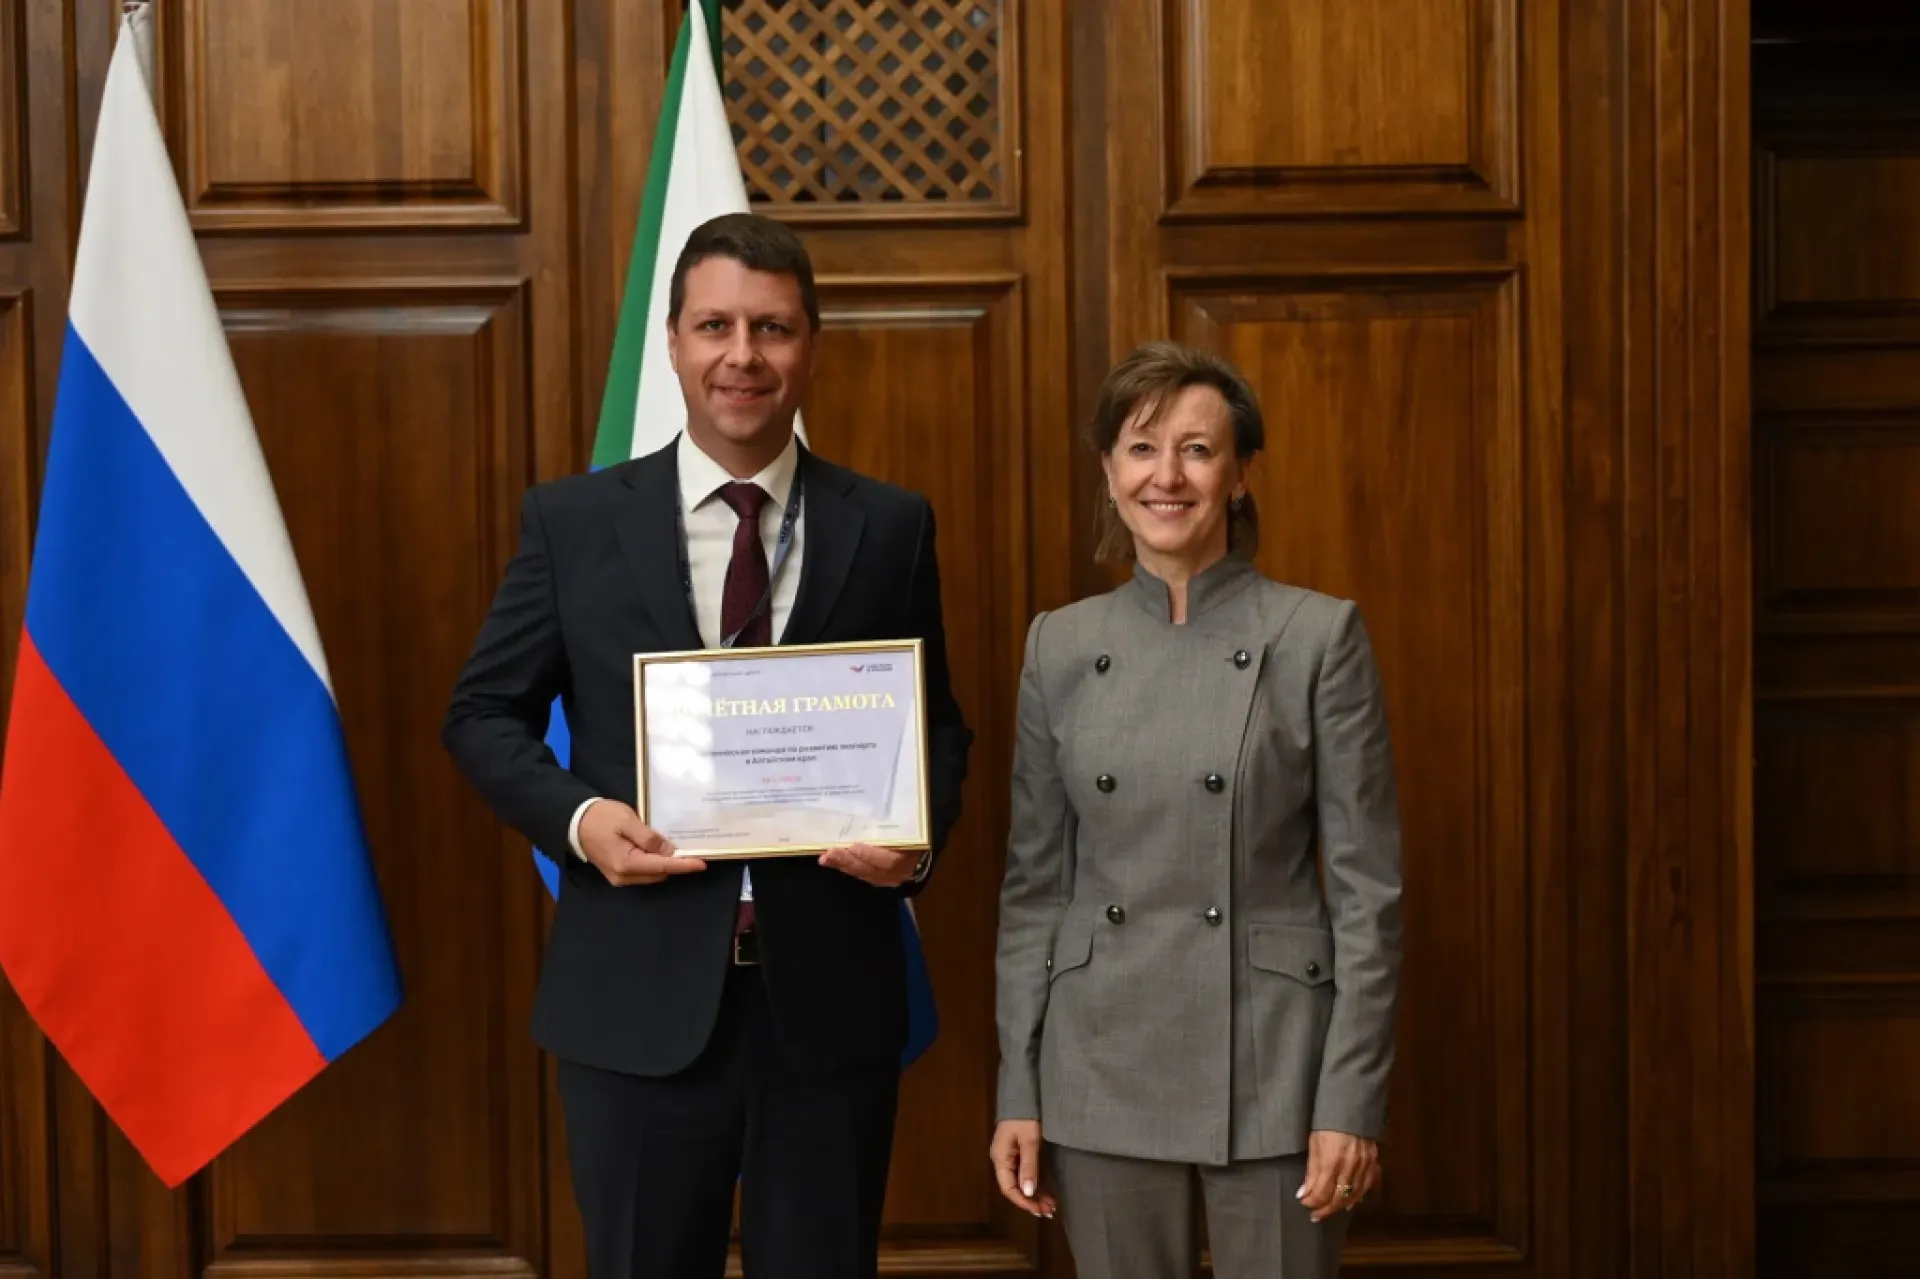
Управленческая команда Алтайского края получила награду от генерального директора РЭЦ Вероники Никишиной за наибольшее число внедрённых практик поддержки несырьевого неэнергетического экспорта среди субъектов СФО, отметили в Министерстве экономического развития региона.

Региональный экспортный стандарт 3.0 разработан РЭЦ в рамках нацпроекта «Международная кооперация и экспорт» и предусматривает ежегодное внедрение не менее 13 инструментов. С 2026 года каждый регион самостоятельно определяет уровень внедрения — базовый или повышенный. Алтайский край продолжит работу по развитию экспортного потенциала.

Экономика
Фото: Катунь 24

Социологическое исследование показало, как часто граждане занимают деньги близким и почему финансовые споры разрушают дружеские и родственные связи.

Около половины жителей России (49 %) признались, что периодически не получали обратно одолженные знакомым или родственникам денежные средства. Ещё более 5 % опрошенных сталкиваются с невозвратом долгов регулярно, а менее 1 % заявили, что им вообще никогда не возвращали занятое. Об этом сообщает ТАСС со ссылкой на исследование аналитиков Т-Банка, опубликованное газетой «Ведомости».

В то же время 45 % респондентов отметили, что их должники всегда вели себя добросовестно. Чаще всего с безупречным возвратом средств сталкиваются жители Северо-Кавказского (48 %), Северо-Западного (47 %) и Сибирского (46 %) федеральных округов. При этом Центральный округ оказался единственным регионом, где зафиксированы случаи, когда заёмщики вообще ни разу не вернули полученные деньги.

Практика частных займов в стране остаётся массовой: 91 % россиян хотя бы однажды одалживал средства близким. При этом 48 % граждан считают обращение к родственникам или друзьям более простым и предпочтительным вариантом, чем оформление кредита в банке, тогда как 33 % участников опроса назвали визит в финансовую организацию более комфортным решением.

Чаще всего пропадают небольшие суммы: 54 % пострадавших не дождались возврата до 5 тысяч рублей, с невыплатой сумм до 20 тысяч рублей столкнулись 27 % респондентов, до 100 тысяч — 14 %, а потерю более 100 тысяч рублей зафиксировали 6 % опрошенных.

Хотя 63 % кредиторов напоминают о задолженности несколько раз, около половины из них (49 %) в итоге прощают долг или перестают его требовать. Однако финансовые недопонимания не проходят бесследно: 59 % россиян подчеркнули, что невозврат денег привёл к серьёзной порче или полному разрыву отношений с заёмщиками.

Общество
Экономика
Фото: Катунь 24

Граждане могут забрать пенсионные накопления единовременно, если их общий объём не превышает установленный законом расчётный порог.

Граждане России имеют право получить все сформированные пенсионные накопления единовременной выплатой, если их сумма не превышает примерно 440 тысяч рублей. Формулу расчёта и актуальные критерии агентству ТАСС разъяснил доцент Финансового университета при Правительстве РФ Игорь Балынин.

Экономист объяснил, что возможность забрать деньги сразу зависит от величины федерального прожиточного минимума пенсионера и нормативного ожидаемого периода дожития.

«Вычисление суммы, до достижения которой можно забрать все накопления единовременно, выполняется следующим образом: рассчитывается 10 % от прожиточного минимума пенсионера, при актуальных значениях на 2026 год составит 1628,8 рубля. Полученный результат умножаем на ожидаемый период выплаты накопительной пенсии [то есть на 270 месяцев]: 1628,8 * 270 = 439 776 рублей», — сообщил Игорь Балынин.

Таким образом, если общие сбережения гражданина на пенсионном счёте меньше или равны 439,7 тысячи рублей — например, составляют 85 тысяч, — вся сумма перечисляется заявителю одним траншем.

Если же накопления превышают расчётный лимит, человеку назначается бессрочная ежемесячная прибавка к страховой пенсии. К примеру, при балансе в 485 тысяч рублей накопленные средства разделят на 270 месяцев, в результате чего ежемесячная выплата составит около 1796 рублей. Эксперт напомнил, что показатель в 270 месяцев является официально утверждённым государством периодом для расчёта накопительной части.

Лента новостей