Информационный телеканал Алтайского края
Реклама на Катунь 24: (3852) 999-800
Экономика
Фото: pexels.com

Россиянам рассказали о самых частых причинах отказа в ипотеке

Рост доли отказов в ипотечном кредите среди российских банков достиг рекордных показателей.

Глава Ассоциации российских банков Гарегин Тосунян рассказал о самых частых причинах отказа в предоставлении ипотечного кредита российским гражданам, слова эксперта приводит портал Lenta.ru.

По данным портала, за 2022 год доля неодобренных заявок на получение ипотеки выросла до 46, 2%, что на данный момент является рекордным показателем.

По мнению эксперта, банки чаще всего отказывают в предоставлении кредита тем клиентам, в ком не испытывают уверенности за добросовестное исполнение кредитных обязательств. Сигналом к этому может стать слишком маленький первоначальный взнос на покупку жилья по ипотечной программе.

«После первичного взноса встает вопрос об общем уровне доходов человека на обозримое будущее и срок, в течение которого он планирует погасить кредит. Платежеспособность, наверное, стоит даже на более значительном месте, чем первичный взнос» — пояснил специалист.

Также одной из частых причин отказа является наличие плохой кредитной истории, при этом заёмщикам необходимо соответствовать требованиям Центробанка и иметь возможность выделять на кредит менее половины своего ежемесячного дохода.

Несмотря на осложнённые условия получения ипотечного займа, в 2023 году Национальное рейтинговое агентство прогнозирует рост выдачи кредитов по ипотеке на 10-12%.
Важно

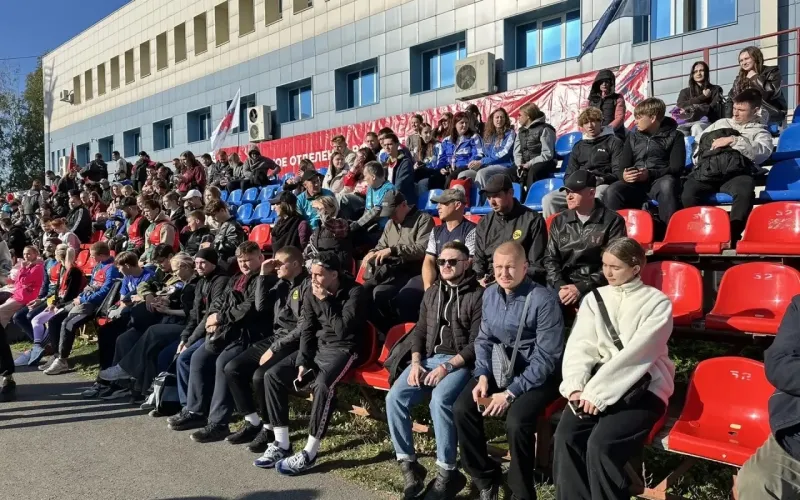
В парке спорта имени Алексея Смертина проходит фестиваль «Спорт есть в каждом!» — участники соревнуются в силовом экстриме и народном жиме за звание сильнейшего.

Эксклюзивные программы от журналистов телеканала "Катунь 24"

Актуальные новости Алтайского края от корреспондентов краевого телеканала «Катунь 24».

Встречаем утро нового прекрасного дня с ведущими телеканала «Катунь 24». Хорошее настроение гарантировано!

Ежедневное интервью с самыми интересными жителями края и гостями нашего региона.

Экономика
Фото: Катунь 24

С начала 2027 года финансовые организации запустят целевые жилищные депозиты со страховкой до 10 миллионов рублей и расширят программу социальных счетов для льготников.

С 1 января 2027 года линейка банковских предложений в России пополнится новыми целевыми продуктами с особыми условиями страхования и доходности. Какие инструменты станут доступны вкладчикам и чем они принципиально отличаются от классических депозитов, агентству «Прайм» рассказал управляющий фондом и основатель финтех-платформы SharesPro Денис Астафьев.

Главной новинкой станет масштабный запуск жилищных вкладов, ориентированных на граждан, планирующих покупку недвижимости. Ключевое преимущество такого продукта — повышенный уровень государственной защиты: сумма страхового покрытия по линии Агентства по страхованию вкладов составит до 10 миллионов рублей вместо стандартных 1,4 миллиона.

«По сути, это не отдельный сберегательный продукт, а связка накопления и будущей ипотеки: банк рассмотрит заявку на льготных условиях сразу после того, как клиент накопит минимальный первоначальный взнос», — пояснил Денис Астафьев.

Вторым направлением станет обязательное внедрение социальных вкладов во всех без исключения банках. Этот инструмент предназначен исключительно для получателей мер господдержки — многодетных семей на едином пособии, участников соцконтрактов и пенсионеров с социальной доплатой. Право на открытие депозита будет автоматически проверяться через ЕГИССО, а оформление станет доступно дистанционно через портал «Госуслуги».

Лимит по социальному вкладу составит до 50 тысяч рублей на человека сроком на один год с правом пролонгации. При этом банки обязаны начислять доходность на уровне максимальных ставок в линейке, разрешая клиентам частичное снятие и пополнение средств без потери накопленных процентов. Как отметил эксперт, эти предложения не заменят стандартные депозиты, а станут адресной поддержкой под конкретные жизненные задачи.

С 1 сентября Ozon, Wildberries и «Яндекс Маркет» добавили новую платёжную опцию для клиентов банков, подключённых к платформе Банка России.

Ведущие российские маркетплейсы Ozon, Wildberries и «Яндекс Маркет» открыли для покупателей возможность расплачиваться цифровыми рублями, сообщает РБК.

Для совершения транзакции пользователю достаточно выбрать вариант «Цифровым рублём Банка России» в списке доступных способов расчёта. Оплата покупок осуществляется через универсальный QR-код, который объединяет несколько платёжных инструментов, включая Систему быстрых платежей, сервисы банков и цифровой рубль. При сканировании кода покупатель может самостоятельно указать предпочтительный способ списания средств.

С 1 сентября приём цифровой национальной валюты стал обязательным для крупных торговых площадок и продавцов. Доступ к новому формату денег получили клиенты кредитных организаций, интегрированных с платформой регулятора.

Специальный цифровой счёт открывается непосредственно через привычное мобильное приложение банка, однако сам электронный кошелёк размещается на защищённой платформе Банка России и не имеет привязки к конкретному финансовому учреждению.

С 1 сентября россияне могут вернуть часть уплаченных налогов по договорам страхования, а для родителей лимит налоговой льготы при взносах за детей увеличили до полумиллиона рублей.

В России с 1 сентября 2026 года вступили в силу изменения в законодательство, вводящие новый налоговый вычет на долгосрочные сбережения граждан. Соответствующие нормы закреплены федеральным законом № 418, сообщает ТАСС.

Налоговую льготу можно оформить по уплаченным страховым взносам по долгосрочным договорам добровольного страхования жизни, заключённым начиная с 1 января 2025 года. Закон устанавливает предельный объём учитываемых расходов в размере до 30 миллионов рублей по каждому такому соглашению.

Кроме того, государство расширило налоговую поддержку для семей. Максимальный лимит расходов для получения вычета по договорам долгосрочных сбережений подняли с 400 тысяч до 500 тысяч рублей на каждого из родителей, если сумма превышения связана со взносами, сделанными в пользу детей. Повышенная льгота доступна родителям до совершеннолетия ребёнка либо до достижения им 24 лет при условии очного обучения в вузе или колледже.

Лента новостей